

保険のパンフレットで、「手術給付金額:入院給付金日額の10倍・20倍・40倍」という記載を見て、意味がわからず戸惑っていませんか。
書かれていることを見ても、自分が実際にいくら受け取れるのか、どの手術で何倍になるのかは、わかりにくいものです。
本記事では、医療保険の手術給付金の倍率の意味と金額の計算方法、倍率が決まる仕組みを詳しく解説します。
これから医療保険を検討する人にも、既に加入中で受取額を知りたい人にも役立つ内容です。
この記事を読んでわかること
手術給付金は「入院給付金日額 × 倍率」で計算し、10倍・20倍・40倍などがある
現在の主流は、入院・外来で倍率が決まるタイプや、手術一律タイプ
手術ごとに細かく倍率を分ける古い88種タイプは、対象手術の範囲に注意
目次
2-1.金額の計算式と早見例
【結論】手術給付金の倍率は入院・外来や商品タイプで決まります
手術給付金は、所定の手術を受けたときに「入院給付金日額 × 倍率」で受け取れる給付金です。
入院給付金日額が5000円の契約であれば、5000円が基準の額になります。
倍率が手術の部位ごとに細かく決まる商品は、現在では主流ではありません。

新しい医療保険では、入院手術か外来手術かで倍率が決まるタイプや、手術の種類を問わず一律の金額を受け取れるタイプ、三大疾病の手術に手厚く備えるタイプが中心となっています。
(参考:医療保険(主契約の種類)|生命保険文化センター)

保険料 見積シミュレーション
人気の商品をカンタン比較

手術給付金の倍率「10倍・20倍・40倍」の意味
倍率とは、入院給付金日額に掛ける数字です。
倍率が大きいほど、受け取れる手術給付金は増えます。
実際に受け取れる額をシミュレーションしてみましょう。
金額の計算式と早見例
パンフレットに並ぶ「10倍・20倍・40倍」 といった記載は、手術給付金の受取額を決める倍率を表しています。
手術給付金は「入院給付金日額 × 手術の倍率」で計算する仕組みになっています。
日額が少なければその分手術給付金も少なくなり、日額が同じでも、倍率が変われば受取額は変わります。
| 入院給付金日額 | 10倍 | 20倍 | 40倍 |
| 5000円 | 5万円 | 10万円 | 20万円 |
| 1万円 | 10万円 | 20万円 | 40万円 |
自分の日額と倍率を当てはめれば、受取額の目安がわかります。
希望する保障内容での月額保険料は、「ほけんのコスパ」の保険料シミュレーションで、その場で確認してみましょう。
入院時の費用と想定の入院日数で算出できます
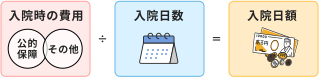
公的保障=高額療養費制度が適用される金額
公的保障の高額療養費制度を利用する場合の1カ月の医療費負担上限額は、年齢と年収によって算出することができます

あなたの年齢を教えてください

あなたの年収帯を教えてください
100万円の医療費がかかった場合
自己負担額
0円
※百円単位で四捨五入
10倍・20倍・40倍はどう決まるのか|倍率が変わる仕組み
倍率の決まり方は、加入する医療保険でどのプランを選択するかによって異なります。
現在の主流3タイプと、自分に合うタイプの見極め方を整理します。
入院中手術・外来手術でそれぞれ一律タイプ
現在広く販売されている医療保険で、比較的シンプルな手術保障です。
手術の種類ごとに倍率を細かく分けず、「入院中の手術」と「外来手術」の2区分で倍率を固定しています。
外来の倍率は入院の倍率よりも低く設定されていることが一般的です。
例えば、「入院手術は一律20倍・外来手術は一律5倍」「入院手術は一律10倍・外来手術は一律5倍」などと決められていることが多くなっています。
入院中の手術だったか、日帰り(外来)で行った手術だったかで給付額が異なる、金額を事前に把握しやすいタイプです。
三大疾病による手術・三大疾病による開頭開腹手術を手厚くするタイプ
特定の重い手術の保障を上乗せするタイプです。
基本の手術給付金に加え、がん・心疾患・脳血管疾患の三大疾病による手術や、開頭・開胸・開腹といった負担の重い手術で、倍率が大きく設定されています。
三大疾病や、体を切り開く手術では、術後の回復も比較的時間がかかる可能性があります。
重い手術に手厚く備えておきたい人は、このタイプを選ぶと良いでしょう。
手術一律タイプ
倍率という考え方をなくし、金額を一本化したタイプです。
手術を受けたら、種類を問わず1回あたり一定額を受け取れます。
一部の医療保険や、ケガに備える損害保険に多いタイプです。
入院・外来を問わず、所定の手術1回につき〇万円と、固定額が支払われるため金額を把握しやすいのが特徴です。
どの手術保障タイプが自分に合っているかの見極め方
手術保障のタイプ選びは、重視する軸をはっきりさせると決めやすくなります。
受取額の大きさを優先するなら倍率タイプや三大疾病上乗せタイプ、わかりやすさや保険料を優先するなら一律タイプが適しています。
- 重い手術に手厚く備えておきたい:三大疾病倍率タイプ
- 手術の種類に関係なく一律の保障でよい:入院中手術・外来手術でそれぞれ一律タイプ
- 保険料をできるだけ抑えて最低限の保障を確保したい:入院中手術・外来手術でそれぞれ一律タイプ/手術一律タイプ
重視する点を1つ決めれば、タイプは自分で絞り込めます。
実際に選ばれている保険商品の傾向は、「ほけんのコスパ」の人気ランキングで確認できます。
自分の倍率は「保険証券・設計書」で確認できます
医療保険に加入中の人は、自分の契約の倍率を保険証券や、契約時の書類などで確認できます。
倍率区分の詳細や対象手術は、「ご契約のしおり・約款」に掲載されているので、併せて見てみましょう。
約款の別表に、手術の種類と入院給付金日額に対する倍率が一覧で示されている商品もあります。
手術予定がある人は、契約書類で対象手術と倍率をあらかじめ確認しておくと、受取額の見通しを立てられます。
Q1
入院時の費用は?
古い医療保険に多い「88種(89種)」タイプに要注意
昔の医療保険には、手術を88種類などに限定して倍率を定めるタイプがあります。
保険会社が定めた手術に該当しないと、給付金を受け取ることができません。
医療保険の手術保障は、時代とともに変わってきました。
過去には指定の手術しか対象になりませんでしたが、現在では公的医療保険が適用される手術がほとんど保障されるまでになりました。
そのため、保険に加入してそのままにしておくのではなく、定期的に見直しをして保障が古くなっていないかを確認することが大切です。
(参考:手術給付金・手術給付倍率の解説資料|生命保険文化センター)
手術給付金の対象になる手術・ならない手術
公的保障に連動する手術保障でも、すべての手術が保障対象になるわけではありません。
保険会社によって細かい内容は異なりますが、次のような対象外手術を定めていることが一般的です。
傷の処理(創傷処理、デブリードマン) 切開術(皮膚、鼓膜) 骨または関節の非観血的整復術、非観血的整復固定術および非観血的授動術(ほねつぎなど) 抜歯手術 涙点プラグ挿入術 鼻腔粘膜焼灼術、下甲介粘膜焼灼術および高周波電気凝固法による鼻甲介切除術 異物除去術(外耳、鼻腔内) 魚の目・タコ手術(鶏眼・胼胝切除術) レーザーによる近視矯正手術(レーシック等) |
また、美容目的や検査目的の処置も対象外になる点に注意しましょう。
(参考:手術したのに手術給付金が受け取れないのはなぜ?|生命保険文化センター)
手術給付金は何度でも受け取れる?回数と限度
再手術を受けた場合など、何度でも給付金を受け取れるのかは気になるポイントです。
制限や受取のルールについて見ていきましょう。
60日に1回の制限に要注意
手術を短期間に複数回受ける場合、受け取り回数に制限がかかることがあります。
多くの医療保険では、「60日に1回」を手術給付金の支払限度とする条件が設けられています。
通算の受取回数自体は無制限でも、日数の決まりがあることが多いため注意しましょう。
また、同一日に複数の手術を受けた場合は、倍率が高いもの1つが支払対象になることが一般的です。
Q. まったく別の病気が原因でも60日に1回しか受け取れない?
A. 一般に、回数制限は「同じ種類の手術」を対象とします。
原因となる病気が異なり、手術の種類も異なる場合は、それぞれ別に支払われるのが一般的です。
ただし、どこまでが一連の治療とみなされ、どこまでが別の処置とみなされるのかはケースバイケースで、保険会社によっても基準が異なることがあります。
細かい規定は、加入している医療保険の約款等で確認しておくと安心です。






当サイト経由での契約件数および各保険会社サイトへの遷移数をもとに算出(2026年8月1日―2026年8月31日)
手術を受けた際に利用できる公的制度
手術費用は、公的制度で一定額まで抑えられます。
制度でカバーされない費用もあわせて押さえましょう。
【2026年8月改正】高額療養費制度
高額療養費制度は、1カ月の医療費の自己負担が上限額を超えた分を、あとから払い戻す公的制度です。
たとえば医療費が100万円かかっても、3割負担の30万円ではなく、高額療養費で決められた上限額までが実質の負担となります。
上限額は年齢と所得で決まります。2026年(令和8年)8月から、全所得区分で月額の自己負担上限額が引き上げられ、あわせて1年間の負担を対象とする年間上限が新たに設けられました。
現役世代の場合は、次のとおりです。
長期療養に配慮し、多数回該当の金額は据え置かれています。
また、2027年(令和9年)8月からは、所得区分がさらに細分化される予定です。
入院や手術が月をまたぐと、上限額の判定が月ごとに分かれ、自己負担が想定より増える場合があるため注意しましょう。
自分の所得区分の上限額を把握しておくと、 医療保険でどれだけ備えておくべきかが判断しやすくなります。
公的制度を踏まえた保障の要否は、「ほけんのコスパ」のほけん必要度診断で確認できます。
(参考:高額療養費制度について|厚生労働省)
公的医療保険が適用されない費用
高額療養費制度を使っても、対象にならない費用があります。
差額ベッド代、入院中の食事代、先進医療の技術料は、公的医療保険の対象外で全額自己負担です。
先進医療は保険外併用療養費の枠組みに位置づけられ、保険診療と併用しても技術料は自己負担となります。
数十万円から数百万円の費用がかかることもあるため、手術保障とは別に先進医療特約を付加しておくのがおすすめです。
また、個室療養を希望する場合、入院が長引くほど自己負担額も大きくなります。
公的制度でカバーしきれない費用は、現金で受け取れる民間の保障で備えましょう。
(参考:保険外併用療養費制度・患者申出療養制度|厚生労働省)
損しないための手術保障チェックリスト
手術保障を選ぶときは、3つの視点で確認すると、自分で比較して判断しやすくなります。
ここからは、WEBで医療保険の手術保障を選ぶ際のチェックリストをご紹介します。
倍率の設定を確認する
手術を受けた際にいくら受け取れるかは、入院日額と手術の給付倍率で決まります。
ひとつの商品でも、複数の倍率タイプから選べることが多く、手厚い保障を希望する場合は「三大疾病で倍率が高くなるタイプ」を選ぶのが良いでしょう。
反対に、保険料をできるだけ抑えたい場合は、倍率が一律のシンプルなタイプがおすすめです。
対象となる手術の種類を確認する
対象手術の範囲は、商品によって差があります。
どの手術がどの倍率になるか、事前に確認しておくことが大切です。
特に「三大疾病の手術を手厚くするタイプ」の場合、三大疾病による内視鏡の手術なのか、開頭・開胸・開腹手術なのかでも倍率が変わることがあります。
また近年増えている日帰り手術の場合、倍率がいくらになるのかも確認しておきましょう、
給付条件(外来手術も保障されるかなど)を確認する
給付条件の違いは、いざというときに受け取れる金額に大きく影響します。
外来手術や日帰り手術が対象か、入院を伴う手術に限るかを再度確認しておきましょう。
いざ手術を受けるときになると、「本当にお金は受け取れるのか」と漠然と不安に感じることも少なくありません。
事前に保障内容をある程度把握しておくことで、いざというときも落ち着いて対応できます。
手術給付金の倍率に関するよくある質問
ここからは、手術給付金の倍率に関するよくある質問に、保険のプロがわかりやすく回答します。
医療保険選びの参考にしてください。
Q. 日帰り手術でも倍率は適用されますか?
A. 日帰り手術は、外来手術として一定の倍率が適用されるか、一律金額の対象となるのが一般的です。
ただし、保険商品によっては外来手術がそもそも保障対象外のケースもあります。
最終的には自分が加入している保険の約款等で確認することが大切です。
Q. 同時に複数手術を受けた場合の倍率はどうなりますか?
A. 同時に2つ以上の手術を受けた場合、倍率が最も高い手術1つ分のみを支払対象とすることが一般的です。
重複して受け取れない可能性が高いため、事前に把握しておきましょう。
Q. 倍率が高いほど保険料も上がりますか?
A. 倍率や保障範囲が手厚いほど、保険料は高くなる傾向があります。
まずは保険会社のシミュレーションページで、手術のプランを複数見比べながら保険料がどれだけ変わるかを確認してみるのがおすすめです。
Q. 給付金の請求に期限はありますか?
A. 給付金を請求できる権利には時効があり、一般に支払事由が生じた日の翌日から3年です。
時効を過ぎても柔軟に対応してくれる保険会社もありますが、可能な限り早めに請求手続きを行うのがおすすめです。
まとめ|手術倍率の違いを理解して自分に合う保障を選びましょう
医療保険の手術保障には複数のタイプがあります。
倍率の違いを確認したうえで、どの保障が自分に合っているか、保険料のバランスは取れているかを確認しながら保険選びを進めましょう。
受取額と保険料のバランスは「ほけんのコスパ」の保険料シミュレーションでその場で確認できます。
納得できる保障を見つけて、WEBでの申し込みまで進めましょう。

FP橋本
医療保険を選ぶ際、「入院日額給付金」をいくらにするかに気を取られ、手術保障はおざなりになってしまう人も少なくありません。
しかし、手術を受けた時点でまとまったお金を受け取れる手術給付金は、医療費負担を補填する上でとても大切です。
特に、三大疾病による手術は入院が長引くケースも多いため、手術給付金倍率が高くなるタイプを選んでおくと、より安心です。
また、手術給付金は「入院給付日額」に倍率をかけるため、そもそも入院保障を抑えていると手術保障も手薄になってしまいます。
保険料と保障のバランスを考え、いざというときに慌てない最低限の保障を準備しましょう。