レーシック手術の費用負担に悩んでいませんか。
裸眼での生活に憧れるものの、自由診療となる数十万円の手術費は大きなネックです。
加入している民間の医療保険から給付金を受け取ることができれば、自己負担を大きく削減できるでしょう。
現在販売されている医療保険では、レーシック手術は保障対象にならないことがほとんどです。
しかし、過去に加入した医療保険の中にはレーシックが手術給付金の支払対象になることもあるため、まずは加入時期を確認してみることが大切です。
医療保険で給付を受けられる条件と、自己負担を減らす方法について詳しく解説します。
この記事を読んでわかること
2007年4月以降に加入した医療保険では、レーシックは保障されないことが一般的
民間の保険でカバーできない場合でも医療費控除で税負担を軽減することができる
レーシックは公的医療保険適用外。費用は使用する機材やプランによって大きく異なる
目次
3-2.医療費控除の対象になる費用
3-3.医療費控除の申請手順と必要な書類
レーシック手術は「公的医療保険」の適用対象外(全額自己負担)
レーシック手術は公的医療保険を利用できないため、全額自己負担で治療を受ける必要があります。
目の病気に伴う手術であれば、1割~3割負担で治療を受けることができますが、レーシックはあくまでも視力を向上させるための自由診療となります。
公的医療保険が適用されないため、せめて民間の保険で給付金を受け取りたいと思う人もいるかもしれません。
では、民間の保険の支払条件について見ていきましょう。

保険料 見積シミュレーション
人気の商品をカンタン比較

民間の医療保険で「手術給付金」の対象になる条件
民間医療保険の手術給付金は、保険の契約時期によってレーシック手術が対象になるかどうかが異なります。
現在販売されている医療保険や、比較的新しく加入した医療保険では、保障対象にならないことが一般的です。
詳しく解説します。
2007年(平成19年)4月以前の加入なら対象の可能性あり
契約日が2007年4月1日以前の契約であれば、レーシックで手術給付金を受け取れる可能性があります。
それ以降は各保険会社が規定の改定を行ったため、レーシックは支払対象外となりました。
現在販売されている医療保険では、基本的にレーシック手術を受けても給付金を受け取ることができないため、注意しましょう。

過去に加入した医療保険がある人は、加入時期を証券等で確認し、保険会社に詳細を問い合わせてみることをおすすめします。
関連記事
2007年4月以降の加入は原則として給付対象外
2007年(平成19年)4月以降、多くの保険会社で手術給付金の規定が改定されました。
改定後の医療保険では、公的医療保険に連動して給付対象の手術が決まる仕組みが採用されています。
レーシック手術は公的医療保険の適用対象外であるため、改定後の新しい医療保険では原則として手術給付金の支払い対象になりません。
直近十数年以内に加入した医療保険や、見直しを行った医療保険の場合は、給付対象外となる前提で資金計画を立てる必要があります。
ポイント|保険は加入時点での規定が適用される
医療保険の保障内容は、契約を締結した時点の約款に基づいて決定されます。
手術給付金の対象可否も、契約日の規定が継続して適用されます。
途中で保険会社の規定が変更された場合でも、契約者自身が見直しや更新を行わなければ、古い規定のまま保障が続きます。
まずは、手元の証券を確認しましょう。
自分が対象か調べる方法・保険会社への確認手順
保険の約款は専門用語が多く、一般の人が読解して給付対象かを自己判断することは難しいかもしれません。
給付対象の確認ミスを防ぐため、保険会社へ直接問い合わせる手順が最も確実です。
契約者専用のコールセンターに電話をかけ、証券番号を伝えたうえでレーシック手術が給付対象になるか確認しましょう。
保険会社へ連絡する際は、手術正式名称(エキシマレーザー角膜屈折矯正手術など)を伝える必要があります。
事前に正確な術式を把握しておきましょう。
Q1
入院時の費用は?
給付対象外でも大丈夫!レーシックの手術費用を抑える方法
医療保険の手術給付金が受け取れない場合でも、確定申告で医療費控除を利用することで、レーシック手術の実質的な費用負担を抑えることができます。
確定申告で「医療費控除」を利用する
レーシック手術は高額な自由診療ですが、税務上の医療費控除の対象として認められています。
医療費控除とは、1年間で支払った医療費が10万円(その年の総所得金額等が200万円未満の人は総所得金額等の5%の金額)を超えた場合、超過分を所得から差し引ける制度です。
所得控除を受けることで、所得税や翌年の住民税を抑えることができます。
会社で実施する年末調整では医療費控除の申請ができないため、必ず確定申告が必要になる点には注意が必要です。
なお、医療費控除によって税金の還付を受ける場合(還付申告)は、通常の確定申告期間(2月16日〜3月15日)を待つ必要はなく、手術を受けた翌年の1月1日から申告が可能です。
レーシック手術にかかった金額や年収によっては、数万円の還付を受けられることもあるため、積極的に活用しましょう。
関連記事
医療費控除の対象になる費用
医療費控除では、レーシックにかかった費用だけでなく、その他の病気やケガで治療した際の治療費や、治療に付随してかかった費用もまとめて申告できます。
事前の適応検査代、術後の定期検診代、処方された点眼薬の代金、通院にかかった公共交通機関の交通費が対象になる可能性があります。
ただし、自家用車で通院した際のガソリン代や駐車料金は医療費控除の対象外となるため注意しましょう。
治療に関するすべての領収書や交通費のメモを保管し、申告漏れがないよう準備することが大切です。
関連記事
医療費控除の申請手順と必要な書類
会社員の場合、医療費控除は年末調整で手続きできないため、個人で確定申告を行う必要があります。
確定申告には、確定申告書、医療費控除の明細書、源泉徴収票の金額、マイナンバーカードなどの本人確認書類が必要です。
領収書の提出は不要ですが、自宅で5年間保管する義務があります。
国税庁の確定申告書等作成コーナーを利用し、オンラインで申告書を作成して提出するとスムーズです。






当サイト経由での契約件数および各保険会社サイトへの遷移数をもとに算出(2026年9月1日―2026年9月30日)
レーシック手術の費用相場と注意点
レーシック手術の費用はクリニックや手術方式によって異なります。
費用の目安や、ICLとの違いについて解説します。
手術の種類やクリニックによる費用の違い
レーシック手術にかかる費用は、手術の種類やクリニックによって異なります。
レーシックは自由診療であるため、各クリニックが独自に料金を設定できる仕組みになっています。
照射するレーザーの精度が高い機器を使う場合は、費用が高額になる傾向にあります。
| イントラレーシック(フェムトレーシック) | 両眼15万円~30万円前後 |
| コンフォートレーシック | 両眼20万円~25万円前後 |
| エクストリームレーシック | 両眼20万円~30万円前後 |
| アイデザインレーシック | 両眼30万円~40万円前後 |
ベーシックな機械を使って行う手術と、ひとりひとりの角膜をスキャンし、より見え方にこだわる手術では、必要な費用も異なります。
また、料金に術前検査やアフターケアの費用が含まれているか、契約前に内訳を細かく確認することが大切です。
予算とメリット・デメリットを天秤にかけ、納得できる方法を選びましょう。
(参考:LASIK|公益財団法人 日本眼科学会)
(参考:レーシック手術を安易に受けることは避け、リスクの説明を十分受けましょう!|消費者庁・独立行政法人 国民生活センター)
定期的な眼科検診やアフターケアの費用も考慮する
レーシック手術は、手術当日だけでなく術後の経過観察が不可欠です。
術後の合併症や視力低下を防ぐため、定期的な通院が必要となります。
多くのクリニックでは、術後1年間程度の検診費用が基本料金に含まれていますが、保障期間を過ぎた後の診察には別途費用がかかります。
ドライアイの目薬処方代や、万一視力が低下した場合の再手術費用が発生する可能性があるため、注意しましょう。
手術前のカウンセリングで、アフターケアの無料期間や追加費用の目安を必ず確認しておくことが大切です。
ICL(眼内コンタクトレンズ)との違い
視力回復手術の選択肢として、レーシックのほかにICL(眼内コンタクトレンズ)が普及しています。
ICLは角膜を削らず、眼の中にレンズを挿入する手術方式です。
ICLの費用相場は両眼で40万円から70万円程度となり、レーシックよりも高額です。
強度の近視や角膜が薄い人は、レーシックを受けられずICLのみ適応となるケースがあります。
まずは医師の診察を受け、眼の状態と予算に合わせて最適な方法を選択することが大切です。
レーシックを受けたら民間保険の審査に影響する?
医療保険や死亡保険など、民間の保険に加入する際は、過去の受診歴や現在の健康状態について正しく告知する必要があります。
レーシック手術は医療行為に当たるため、告知に該当する可能性があります。
基本的にレーシックを受けたからといって加入を断られることはありませんが、医療保険の場合、治癒から半年未満の場合特別条件が付く可能性があります。
目の病気等に関して、特定の期間のみ保障対象外となることがあるため注意しましょう。
関連記事
レーシックを機に、これからの医療保険を見直してみよう
レーシック手術は、現在加入している医療保険の保障内容を再確認する良い機会です。
特に、目の病気に罹患すると治療が長引くリスクもあります。
ライフステージや健康状態の不安に合わせて、保障の過不足をチェックしましょう。
ライフステージに合った過不足のない保障を選ぶポイント
医療技術の進歩や公的医療保険制度の変更により、民間の医療保険も変化し続けています。
例えば、短期入院が増加している現在、入院1日ごとに受け取れる入院日額給付金だけでは、十分な保障を受けられない可能性があります。
加入している保険と、現在の医療事情が合っているか、まずは確認しましょう。
現在の収入状況や貯蓄額を考慮し、必要な保障を見極めることが大切です。

予算から医療保険を探す
月々の希望予算の上限
あなたにピッタリな商品が見つかる
「ほけん必要度診断」で自分に最適な保障を知る
»【登録不要】自分に必要な保険・ムダな保険を1分で無料診断する
「医療保険って本当に必要?」「どの保険に加入すればいい?」と迷う人も多いのではないでしょうか。
年齢や家族構成によって、備えるべきリスクの種類や金額は異なります。
迷ったときは、無料で保険の必要度診断ができるツールを利用しましょう。
ほけんのコスパでは、年齢や家族構成、収入等を入力するだけで、簡単に自分にとっての保険の優先度がわかるツールをおすすめしています。
登録不要で気軽に診断できるため、ぜひ一度試してみてください。
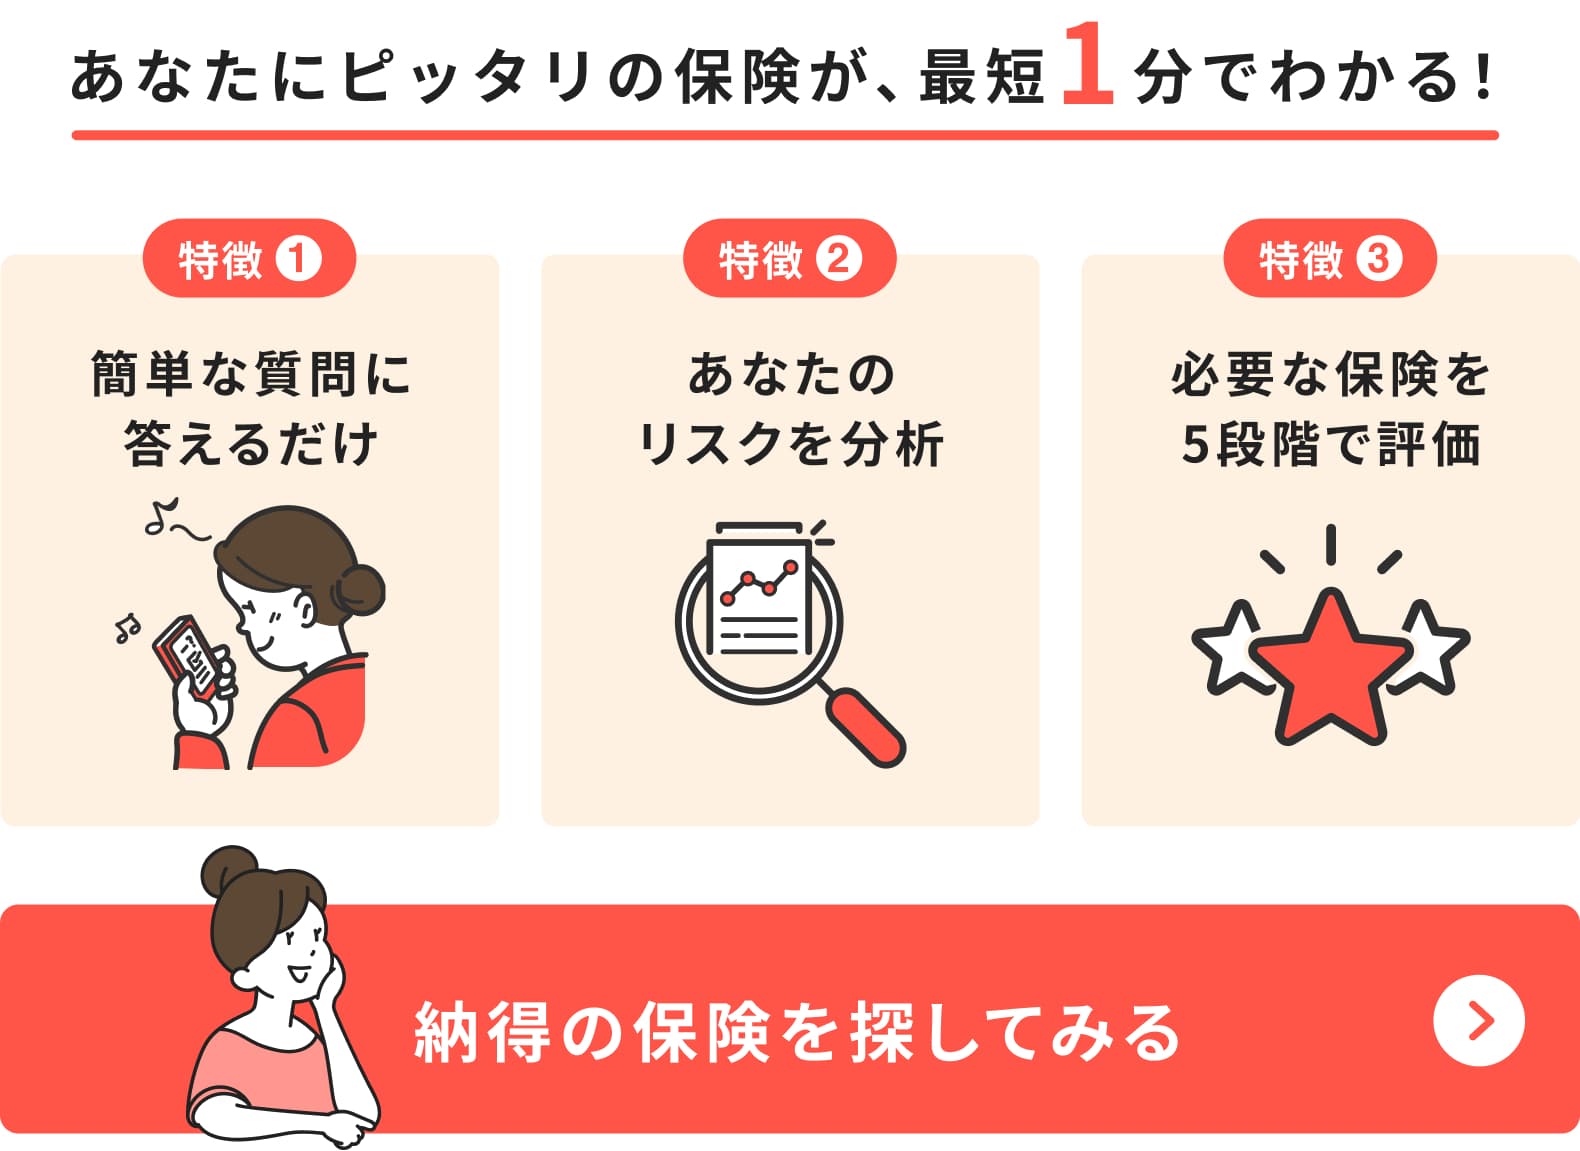
最適な保険選びは、将来の安心に繋がります。
あなたに必要な保障を『ほけん必要度診断』で診断してみましょう。
「保険料シミュレーションツール」で目安を確認
必要な保障が決まったら、次は保険料の目安を知ることが大切です。
同じような保障内容でも保険会社ごとに毎月の保険料は異なるため、複数社で見積もりを取って比較検討することがおすすめです。
ひとつひとつの保険会社の見積もりを取る作業は時間がかかるため、インターネットの比較サイトで一括見積をしてみましょう。
年齢と性別を入力するだけで、各社の保険料目安を知ることができます。
保険料 見積シミュレーション
人気の商品をカンタン比較
迷ったときは「人気ランキング」からチェック
医療保険はさまざまな商品が販売されており、保険会社ごとに保険料や保障内容が異なります。
商品選びに迷ったときは、比較サイトの人気ランキングを参考にしましょう。
人気の商品だからといって必ずしも自分に合った商品とは言い切れませんが、多くの人から支持されている商品を知ることで保険選びがスムーズになります。
ほけんのコスパでは、毎月の申込数などから最新のランキングを発表しています。保険選びの参考にぜひ活用してください。
当サイト経由での契約件数および各保険会社サイトへの遷移数をもとに算出(2026年9月1日―2026年9月30日)
まとめ:レーシックの手術給付金は「保険の加入時期」を確認
レーシック手術が医療保険の給付対象になるケースと、レーシックにかかる費用の目安をお伝えしました。
2007年4月以前に加入した医療保険なら給付対象の可能性がありますが、現在販売されている医療保険では保障対象にならないことがほとんどです。
医療保険でカバーできない場合でも、確定申告の医療費控除で税金負担を軽減できるため、領収書等は大切に保管しておきましょう。
ほけんのコスパでは、複数社の医療保険を掲載しています。
レーシック手術をきっかけに、将来の病気リスクに備えておきたいと感じた人は、まず保険料のシミュレーションから行いましょう。