



「胃潰瘍の指摘を受けたことがあるけど保険に入れる?」「完治していても告知対象?」と、新たに保険に加入するにあたって、胃潰瘍の罹患歴が影響するか心配になる人も少なくないでしょう。
胃潰瘍でも加入を検討できる保険はあります。
加入できるかどうかは、治療の経過や完治からの経過日数によっても異なるため、ケースごとに目安をお伝えします。
あなたの年齢で医療保険の保険料はいくら?
この記事を読んでわかること
入院や手術歴がなく完治から時間がたっていれば通常の保険に無条件で加入できるケースもある
治療中でも経過によっては通常の保険を検討できる
内視鏡検査を受けておらず「疑い」の状態では厳しい判断になることが多い
目次
2-1.無条件で加入できるケース
2-3.引受を断られるケース
6-1.引受基準緩和型医療保険
6-2.無選択型保険
胃潰瘍になったことがあっても保険に加入できる可能性はある
胃潰瘍の治療歴があったり、現在通院していても、手術歴がなければ通常型の保険に加入できる可能性があります。
胃潰瘍は、胃酸や消化酵素によって胃の粘膜が深く傷つく病気です。
国内の患者数は減少傾向にあるものの、発症する人は今も一定数います。
多くは飲み薬による治療で治り、内視鏡検査で治癒が確認されれば完治となります。
手術歴がなければ、現在通院中であっても通常型の保険を検討できます。
ただし、死亡保険の場合は一定期間保険金の削減や保険料割増の条件が付く場合もあるため、注意が必要です。

また保険会社ごとに診査の基準は異なります。1社で加入を断られたり条件が付いてしまったりしたときは、他の保険会社で検討を進めてみましょう。
あなたの年齢で医療保険の保険料はいくら?
胃潰瘍を告知した場合の3つの引受結果
告知の結果は「入れる」「入れない」の二択ではありません。無条件、条件付き、不成立(謝絶)の3つのパターンがあります。
無条件で加入できるケース
無条件とは、健康な人とまったく同じ条件で契約できる状態を指します。
保険料の上乗せも、保障の対象外となる部位の指定もなく、申込通りの内容で契約が成立します。
胃潰瘍の場合、治癒が確認され再発がない状態が続いている、または経過観察中でも入院や手術歴がなければ、無条件で契約できるケースもあります。
無条件となりやすい例
- 飲み薬による治療のみで治癒し、入院も手術もしていない
- 出血や穿孔といった合併症を起こしていない
- 内視鏡検査で治癒が確認され、その後に再発していない
- 原因がピロリ菌で、除菌治療を完了し陰性判定を受けている
「投薬歴があるから無理」と申し込む前から諦めてしまう前に、まずは通常型の保険を検討してみましょう。
(参考:健康上問題があると、生命保険は契約できないの?|生命保険文化センター)

当サイト経由での契約件数および各保険会社サイトへの遷移数をもとに算出(2026年9月1日―2026年9月30日)
特定部位不担保や割増保険料がつくケース
無条件は難しいものの、条件を付ければ引き受けられる、という結論になる場合があります。
特別条件付きの契約と呼ばれる形です。
主な条件の内容は次のとおりです。
| 条件の種類 | 内容 | 主に使われる保険種類 |
| 特定部位(疾病)不担保 | 指定された部位や疾病による入院・手術を一定期間保障の対象外とする | 医療保険 |
| 割増保険料 | 標準の保険料に上乗せして支払う | 死亡保険 |
| 保険金額の削減 | 契約から一定期間、受け取れる保険金を減額する | 死亡保険 |
胃潰瘍で医療保険を申し込んだ場合、提示されやすいのは特定部位不担保です。
「胃および十二指腸」が対象部位として指定され、数年間はその部位の病気による入院・手術が保障されません。
ただし、対象外になるのは指定された部位だけで、それ以外の病気やケガは通常どおり保障されます。
不担保期間が満了すれば、以降は制限のない保障に戻ります。
死亡保険では、割増保険料や保険金額の削減が提示されることがあります。
保険料が上乗せされる分、負担は増えますが、保障そのものは契約開始から有効です。
条件を承諾するかどうかは、申込んだ本人が選べます。提示された条件を断っても不利益はありませんので、内容を確認したうえで判断してください。
引受を断られるケース
健康状態によっては、加入を断られる(謝絶)ケースもあります。
謝絶となりやすいのは、次のような状況です。
- 直近で入院や手術を受けたばかりである
- 再発を繰り返しており、経過が安定していない
- 悪性の可能性について経過観察中である
反対に、治癒して時間が経過すれば、加入を検討できるようになる可能性があります。
また、保険会社によって基準は異なるため、1社で断られても別の保険会社では加入できることもあります。
通常型の保険が難しいケースでも、引受基準緩和型保険が選択肢に入ることもあるので、すぐに加入を諦める必要はありません。
関連記事
胃潰瘍で加入を断られるケース
保険加入が難しいケースについて、さらに詳しく見ていきましょう。
直近で胃潰瘍での手術歴がある
出血や穿孔を起こした胃潰瘍では、内視鏡的止血術や外科手術が行われます。
手術を受けた直後は、引受が難しくなる可能性が高いです。
消化性潰瘍は、出血などの合併症によって命に関わることもある病気です。
手術を受けた直後は、再出血や再穿孔の可能性が否定できないため、保険会社の判断も厳しくなりがちです。
たとえば、半年前に出血性潰瘍で入院し内視鏡的止血術を受けた人が医療保険を申し込んだ場合、多くの生命保険会社では謝絶または引受の延期という結論になります。
一方、手術から3年が経過し再発もなく、内視鏡検査でも問題が見られない人であれば、特定部位不担保を付けたうえでの引受、あるいは無条件での引受も見込めます。
(参考:患者さんと家族のためのガイド「消化性潰瘍について」|日本消化器病学会)
胃潰瘍疑いのみで内視鏡検査を実施していない
健康診断やバリウム検査で「胃潰瘍の疑い」を指摘されたまま、内視鏡検査を受けていない状態では、保険会社の判断も厳しいものとなる傾向にあります。
消化性潰瘍の診断は、内視鏡を挿入して潰瘍の有無や深さを確認することで確定します。
検査を受けていなければ、潰瘍なのか、胃炎なのか、あるいは別の病変なのかが判断できません。
ここで注意したいのが、検査を受ける前に急いで申し込んでも告知義務は消えないという点です。
告知書には健康診断や人間ドックでの指摘に関する質問項目があり、「要再検査」「要精密検査」の指摘を受けていれば、受診していなくても告知の対象になります。
検査で指摘を受けているにもかかわらず再検査を受けていない状態では、保険会社の判断はより厳しいものとなりがちです。
胃潰瘍の疑いの指摘を受けている人は、先に内視鏡検査を受けて診断を確定させてください。
(参考:患者さんと家族のためのガイド「消化性潰瘍について」|日本消化器病学会)
「治癒」とは瘢痕期のこと|経過年数はいつから数えるか
保険会社に告知する際の「治癒」とは、痛みが消えた時点や薬を飲み終えた時点ではありません。
内視鏡検査で瘢痕期が確認された時点を指します。
胃潰瘍の経過には、潰瘍ができている活動期、傷が浅くなっていく治癒過程期、そして粘膜が修復され痕だけが残る瘢痕期があります。
治癒といえるのは瘢痕期に至った状態で、判定には内視鏡検査が必要です。
胃潰瘍の症状である痛みや胸やけは、薬を飲み始めて数日から数週間で軽くなることが多いものです。
しかし、その時点ではまだ潰瘍そのものは残っている可能性があります。
胃潰瘍の標準的な薬物療法は8週間程度を目安に行われ、服用を終えたあとに内視鏡検査で治癒を確認する流れが一般的です。
告知の際は、検査で治癒していると判断されたのか、症状が治まってはいるが通院している状態なのか、区別して申告することが大切です。
(参考:消化性潰瘍診療ガイドライン|日本消化器病学会)

予算から医療保険を探す
月々の希望予算の上限
あなたにピッタリな商品が見つかる

告知で迷いやすいポイントと正しい書き方
保険に申し込む際の告知書は見慣れないもので、記入方法に迷うこともあるでしょう。
ここからは、告知手続きの際のポイントをご紹介します。
「胃潰瘍の痕がある」と言われた場合はどう書くか
内視鏡検査で「胃潰瘍の痕がありますね」と言われただけで、治療は受けていない、というケースもあるでしょう。
医師の診察を受けた時点で、「3カ月以内の医師による診察・治療・投薬の有無」を問う項目に該当する可能性が高くなります。
告知の際は、自己判断で「胃炎」など軽い病名に置き換えないよう注意しましょう。
治療歴や現在の状況についても、正しく時系列順に申告することがポイントです。
胃潰瘍と十二指腸潰瘍は分けて告知する
胃潰瘍と十二指腸潰瘍は、あわせて消化性潰瘍と呼ばれます。
ただし告知では、別々の病気として記入するようにしましょう。
2つは発生する部位が異なります。胃潰瘍は胃の粘膜、十二指腸潰瘍は十二指腸の粘膜に潰瘍ができる病気です。
好発年齢や再発のしやすさにも違いがあり、生命保険会社の引受評価も分かれます。
特定部位不担保が付く場合、指定される部位の範囲が変わることもあります。
両方の既往がある人は、両方を記入してください。
たとえば「5年前に十二指腸潰瘍、2年前に胃潰瘍」であれば、それぞれの診断時期と治療内容を分けて書きます。
まとめて「消化性潰瘍」と書いてしまうと、生命保険会社が経過を正確に把握できません。
どちらの部位だったか記憶が曖昧な場合は、診療記録で確認するのが確実です。曖昧なまま一方だけを書くより、確認したうえで正確に記入するほうが、結果として手続きがスムーズに進みます。
補記できる場合は治療経過を詳細に記入する
告知書には、自由に記入できる補記欄が設けられていることがあります。
空欄のまま提出する人もいますが、治療経過を細かく記入するほうが保険会社が判断しやすくなります。
生命保険会社は、限られた情報からリスクを評価します。
「胃潰瘍・投薬8週間」とだけ書かれていれば、再発の有無も治癒の確認も不明なままです。
情報が足りなければ、保険会社は慎重な判断をせざるを得ません。
補記欄に記入する事項の例
- 潰瘍の原因(ピロリ菌、痛み止めなどの薬剤、その他)
- 治療内容と服薬期間
- 内視鏡検査で治癒を確認した時期と所見
- その後の再発の有無
- ピロリ菌の除菌を行った場合は、除菌の時期と判定結果
薬の服用が終了していたり、治癒している場合は、その旨も記入しておくようにしましょう。
事実と異なる告知をするとどうなる?告知義務違反のリスク
「黙っていればバレないのでは」と考える人もいますが、告知を正しく行わないと大きなトラブルにつながる恐れがあるため注意が必要です。
保険会社は給付金・保険金請求を受けた際、加入時の告知内容が正しかったかを調査することがあります。
医療機関へのヒアリングや健康保険の利用歴から、告知義務違反があったと判断された場合、給付金や保険金の支払いを拒否される可能性があります。
保険料を払い続けてきたにもかかわらず、最も必要な場面で保障が機能しないことになります。
また最悪の場合、契約そのものが解除される可能性もあります。
支払ってきた保険料も返還されないため、大きな損失となるでしょう。
安易にバレないと判断せず、告知は正しく行いましょう。
関連記事
保険成立後に胃潰瘍が再発した場合は告知し直す必要はない
告知義務は、契約を申し込む時点の健康状態について正しく告知する義務のことを言います。
そのため、保険契約が成立した後に胃潰瘍になったとしても、新たに告知しなおす必要はありません。
胃潰瘍の罹患歴を正しく告知し保険が成立し、その後再発したケースでも、新たな告知は不要です。
再発による入院や手術は、給付金の支払い対象になります。特定部位不担保が付いている契約であれば、不担保期間中は対象外ですが、期間が満了していれば保障されます。
あなたの年齢で医療保険の保険料はいくら?
通常の保険が難しい場合に検討できる保険
通常の保険への加入を断られた場合でも、選択肢は残されています。
それぞれの特徴と、メリット・デメリットを見ていきましょう。
引受基準緩和型医療保険
引受基準緩和型医療保険は、限定告知型とも呼ばれます。
告知項目を絞り込むことで、持病や治療歴のある人でも加入しやすくした医療保険です。
一般的な緩和型保険の告知項目は、次のとおりです。
ひとつも該当しなければ、原則として申込可能です。
胃潰瘍の場合、過去1~2年以内に入院・手術歴がなければ申込できる可能性があります。
契約前からかかっている病気の悪化や、過去に治療歴のある病気の再発・悪化も、入院・手術給付金の支払対象になる点がメリットです。
ただし、加入しやすい分、通常型よりも保険料は割高に設定されています。
胃潰瘍の場合、治療経過によっては通常型に加入できるケースもあるため、まずは通常型から検討を進めるのが良いでしょう。
(参考:健康状態に不安がある人でも、契約できる医療保険とは?|生命保険文化センター)
無選択型保険
無選択型保険は、告知も医師による診査も必要としない保険です。
告知が不要なため、健康状態にかかわらず申し込める点がメリットです。
ただし、保険料は緩和型よりも割高になる傾向があります。
また、保障内容も限定的で、加入後一定期間は病気による入院・手術が保障されない商品も多くなっています。
①通常型
②緩和型
③無選択型
上記の順で、検討を進めることがポイントです。
(参考:告知や医師の診査なしで契約できる生命保険とは?|生命保険文化センター)
複数の保険会社に申し込んで比較する
引受基準は、生命保険会社ごとに独自に定められています。
同じ告知内容でも、結論が分かれることがあります。
1社で断られたからといって、すべての保険会社で加入できないわけではありません。
胃潰瘍の場合、A社では特定部位不担保、B社では無条件、というように判断が割れるケースが実際にあります。
まずは、通常型の保険で検討を進め、複数社で断られた場合に緩和型を視野に入れるという順序が良いでしょう。
あなたの年齢で医療保険の保険料はいくら?
胃潰瘍の治療にかかる費用と必要な備え
民間の保険は、あくまでも公的制度を補完するものです。
まずはいざというときに、自己負担がどれくらいかかるのかを知っておくことが大切です。
外来治療(薬物療法)の費用
胃潰瘍の場合、通院しながらの薬物療法で完治するケースも少なくありません。
治療の中心となるのは、胃酸の分泌を抑える薬です。
プロトンポンプ阻害薬やカリウムイオン競合型アシッドブロッカーが使われ、服用期間は8週間程度が目安になります。
ピロリ菌が原因であれば、抗菌薬を組み合わせた除菌療法が1週間程度追加されます。
公的医療保険が適用されるため、窓口での自己負担は3割です。
診察料、内視鏡検査費、薬剤費を合わせても、治療全体で数万円の範囲に収まるケースが一般的です。
ここで押さえておきたいのが、通院のみで治療が完結した場合、医療保険の入院給付金は受け取れないという点です。
医療保険の主契約は、入院と手術を保障するものです。
入院を伴わない通院治療の場合、主契約はもちろん、通院特約でも保障されないケースがほとんどです。そのため、外来治療の費用は貯蓄や収入でまかなう前提で考えましょう。
(参考:患者さんと家族のためのガイド「消化性潰瘍について」|日本消化器病学会
入院・内視鏡的止血術が必要になった場合の費用
胃潰瘍から出血が起きると、入院と処置が必要になります。
出血性潰瘍に対しては、内視鏡を使って止血する内視鏡的消化管止血術が行われます。
穿孔を起こした場合は、外科手術が必要になることもあります。
入院期間は、出血の程度や年齢によって変わりますが、数日から1週間程度が目安です。
手術を受けると医療費が100万円単位に及ぶこともあるため、3割の自己負担で数十万円程度必要になるケースも少なくありません。
しかし実際には、後述する高額療養費制度を利用して、自己負担をさらに抑えることができます。
高額療養費制度を使うと自己負担はいくらになるか
高額療養費制度は、1カ月の医療費の自己負担に上限を設ける仕組みです。
自己負担の上限は年齢や収入によって異なります。
2026年8月から内容が見直され、現役世代の場合は次のとおりとなりました。
収入区分がウに該当する世帯の場合、1カ月の自己負担は約9万円程度になります。
ただし、高額療養費制度が適用されない費用もあります。
- 差額ベッド代:個室や少人数部屋を希望した場合の室料
- 食事療養費の自己負担:1食あたり550円
- 交通費・日用品費:家族の見舞いにかかる交通費、入院生活の雑費
- 先進医療の技術料・自由診療:保険適用外の治療にかかる費用
実際の自己負担は、9万円だけでは収まらないケースがあります。特に個室療養を希望する人は、差額ベッド代の負担を考慮に入れておくことが大切です。
(参考:高額療養費制度の見直しについて|厚生労働省)
会社員なら傷病手当金で収入減をカバーできる
入院が必要になると、その間の収入が減少してしまいます。
有給休暇を消化した以降は、「休業」扱いになります。
会社員や公務員であれば傷病手当金を受け取ることができますが、給与の満額を保障するものではありません。
傷病手当金は、業務外の病気やケガの療養のために仕事を休んだとき、健康保険から支給される給付です。
連続して3日間休んだ後、4日目以降の働けなかった日に対して支払われます。
1日あたりの支給額は給与の約3分の2で、通算1年6カ月保障されます。
胃潰瘍で10日間入院し仕事を休んだ場合、待期の3日を除いた7日分が支給対象です。
標準報酬月額30万円の人であれば、1日あたり約6600円、7日分で約4万6000円が支払われる計算になります。
短い休業であれば、不足分は貯蓄等でおぎなえる可能性がありますが、長期療養の際には注意が必要です。
また、自営業やフリーランスの人が加入する国民健康保険には、傷病手当金の仕組みがありません。
短期間の収入減少に備えておきたい場合は、医療保険の日額保障を手厚く設定したり、入院一時金を付加しておいたりと工夫が必要です。
(参考:傷病手当金|給付と手続き|全国健康保険協会)
胃潰瘍で給付金を受け取れるケース・受け取れないケース
すでに加入している保険がある場合、胃潰瘍で受け取れる給付金があるのか、見ていきましょう。
加入前に発症していた場合は給付の対象外になる
保障が始まる前に発病していた病気による入院や手術は、原則として給付金の対象になりません。
保障が始まる日を、責任開始期(日)といいます。
責任開始期がいつになるのかは、契約形態などによって異なります。
まずは加入している保険の保障がいつから始まっているのか、保険証券で確認してみましょう。
ただし、契約前発病であっても、告知していれば責任開始期以後に発生したものとみなして給付金を支払うと約款で規定している生命保険会社もあります。つまり、正しく告知していたかどうかが鍵になるということです。
(参考:保険金や給付金が受け取れないのはどのような場合?|生命保険文化センター)
(参考:生命保険の申込みをした後、いつから保障が始まるの?|生命保険文化センター)
内視鏡的止血術は手術給付金の対象になるか
内視鏡で止血しただけで手術といえるのか、と疑問に思う人が多いかもしれません。
結論から言うと、比較的新しい医療保険であれば、手術給付金の保障対象になる可能性が高いです。
内視鏡的消化管止血術は、診療報酬点数表において「手術」の部に分類されています。
胃・十二指腸の項目にK654という区分番号で収載された、公的医療保険の給付対象となる手術です。
現在の医療保険の多くは、「公的医療保険制度の給付対象となる手術」を支払対象とする方式を採用しています。この方式の商品であれば、内視鏡的消化管止血術は手術給付金の対象になります。
一方、約款に記載された88種類の手術に該当するかどうかで判定するタイプの医療保険もあります。
その場合、手術が約款所定の支払対象に該当しない場合、手術給付金は受け取れません。
まずは約款等で手術給付金のタイプを確認してみましょう。
(参考:令和8年度診療報酬改定について|厚生労働省)
(参考:保険金や給付金が受け取れないのはどのような場合?|生命保険文化センター)
退院後すぐに再入院した場合の入院日数の数え方
胃潰瘍は再発しやすい病気です。
退院してすぐに再入院が必要になるケースもあるでしょう。
医療保険では、同じ原因による入院を退院後の一定期間内に繰り返した場合、継続した1回の入院とみなして通算する扱いが一般的です。
たとえば、4日間入院して退院し、20日後に3日間入院した場合、2回の入院を合わせて7日間の入院として扱う、という考え方です。
入院期間が長くなると、1入院の限度日数を超えてしまい、超えた日数に関しては保障対象外になる可能性があります。
また「1回の入院に対して10万円」などと定められている入院一時金保障に関しては、合計で1回のみの支払いとなります。
通算の対象となる日数の区切りや、支払限度日数は生命保険会社と商品によって異なります。
自身の契約でどう扱われるかは、約款の「入院給付金の支払事由」と「支払限度」の項目を確認してください。
入院時の費用と想定の入院日数で算出できます
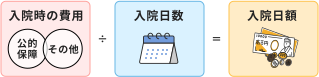
公的保障=高額療養費制度が適用される金額
公的保障の高額療養費制度を利用する場合の1カ月の医療費負担上限額は、年齢と年収によって算出することができます

あなたの年齢を教えてください

あなたの年収帯を教えてください
100万円の医療費がかかった場合
自己負担額
0円
※百円単位で四捨五入
ピロリ菌と保険の関係
胃潰瘍を発症した場合、ピロリ菌の検査を受けることもあります。
ここからは、ピロリ菌と保険について解説します。
除菌治療が公的医療保険の対象になるか
除菌治療が保険診療として認められるには、条件があります。
内視鏡検査によって特定の診断を受けていることが前提となり、対象となるのは慢性胃炎、胃潰瘍、十二指腸潰瘍、胃MALTリンパ腫、特発性血小板減少性紫斑病、早期胃がんの内視鏡治療後などです。
注意したいのは、内視鏡検査を受けずにピロリ菌の検査だけを希望した場合、保険診療にならないという点です。
バリウム検査で胃炎の所見があっても対象にはなりません。検査費も除菌薬の費用も全額自己負担となります。
胃潰瘍と診断された人であれば、除菌治療は保険診療で受けられます。
3割負担で、検査と1週間の除菌薬を合わせて数千円程度が目安です。
一次除菌で成功しなかった場合、薬剤を変更した二次除菌まで保険が適用されます。
では、ピロリ菌治療が民間保険の加入に影響するかどうか、見ていきましょう。
(参考:ピ ロ リ 菌 か ら 胃 を 守 れ !!慢性胃炎・胃がんのもとを断つ|日本ヘリコバクター協会)
ピロリ菌の除菌歴があっても保険に入れる?
除菌治療も投薬治療にあたります。
治療を受けた時期によっては、告知書の「過去5年以内の健康状態」や「3カ月以内の治療歴」を問う項目に該当する可能性があります。
ただし、告知に該当するからといって保険に加入できないわけではありません。
除菌が完了し、判定検査で陰性が確認されていれば、引受の判断ではむしろプラスに働きやすくなります。
一方、未除菌のまま申し込む場合は、再発リスクが残っていると判断されます。
除菌を予定している人は、除菌と陰性判定を済ませてから申し込むほうが結果につながりやすいでしょう。
(参考:ヘリコバクター・ピロリ菌除菌と胃がんリスク|国立がん研究センター がん対策研究所)
あなたの年齢で医療保険の保険料はいくら?
胃潰瘍の既往がある人の保険の選び方
保険を検討できるかどうかの目途がついたら、次は保障額を決めて商品選びをしていきます。
ステップ1:入院・手術でいくら必要になるか把握する
入院や手術が必要になった場合、高額療養費制度を利用できるケースが多いでしょう。
一般的な収入の人であれば、1カ月の自己負担は約9万円程度です。
たとえば、日額5000円、手術給付金10倍の医療保険に加入し、7日間入院した場合の受取額は次のようになります。
5000円×7日=3万5000円+手術給付金5万円
合計:8万5000円
自己負担が9万円程度と見積もると、医療保険でギリギリまかなえるかどうか、という水準になります。
さらに入院日数が短いと、受け取れる金額も少なくなります。
胃潰瘍のような短期入院で済む病気に備えたい場合は、入院日数とは関係なく1回の入院でまとまったお金を受け取れる一時金保障を組み合わせるプランがおすすめです。
また、個室療養を希望する場合は自己負担が大きくなるため、日額保障を手厚く持っておくのも良いでしょう。
ステップ2:保障内容と保険料のバランスを確認する
必要額が見えたら、保障内容を組み立てます。
医療保険にはさまざまな特約を付加できますが、特約を付加した分、毎月の保険料も高くなります。
保障に優先順位をつけ、毎月継続できる保険料の範囲にとどめておくことが大切です。
最近では、前の章でご紹介した短期入院に備える「一時金保障」や、先進医療の技術料を保障する「先進医療特約」を付加する人が増えています。そのほかの特約については、手厚く備えておきたいリスクに合ったものを、優先度をつけて選ぶようにしましょう。
Q1
入院時の費用は?
ステップ3:複数の保険で比較する
同じような保障でも、保険会社によって毎月の保険料は異なります。
そのため、1社だけで決めてしまわずに、複数社で比較しながら検討を進めましょう。
ほけんのコスパでは、年齢と性別を入力するだけで複数社の保険料の見積もりを取ることができます。
あなたの年齢で医療保険の保険料はいくら?
胃潰瘍と保険に関するよくある質問
告知や引受について、よく寄せられる疑問をまとめました。
Q. 胃潰瘍が治ってから何年経てば普通の保険に入れますか
A. 一律の年数は定められていません。保険会社によって引受の基準が異なります。
入院や手術がなければ、比較的完治後すぐに無条件で加入できるものもあります。
ただし、保険会社によって基準は異なるため、注意が必要です。
1社で断られてしまった場合は、他の保険会社で検討を進め、通常型が難しいときは緩和型も視野に入れましょう。
Q. ストレス性の胃潰瘍でも告知は必要ですか
A. 医師の診察を受けている場合は告知が必要です。
告知書が尋ねているのは病気の原因ではなく、診察・検査・投薬・入院・手術を受けたかどうかです。
ストレスによる胃潰瘍であっても、診断を受けて薬を処方されたのであれば、投薬の期間に応じて告知の対象になります。
Q. 健診で指摘されただけで未受診ですが告知は必要ですか
A. 2年以内の検診結果を問う項目がある場合、告知が必要です。
「要再検査」「要精密検査」の指摘を受けていれば、再検査を受けていなくても告知の対象になります。
また再検査未受診のままだと、保険会社の判断は厳しいものになる可能性があります。
先に内視鏡検査を受けて結果を確定させるほうが、加入の可能性は広がるでしょう。
Q. 死亡保険と医療保険で引受の判断は変わりますか
A. 変わります。
医療保険は入院と手術の発生率を評価するため、胃潰瘍の既往を重く見る傾向があります。
提示されやすい条件は特定部位不担保です。
一方、死亡保険は死亡率を評価します。
治癒した胃潰瘍が死亡率に与える影響は限定的なため、無条件となるケースも少なくありません。
条件が付く場合は、割増保険料や保険金額の削減という形になります。
医療保険で条件が付いたからといって、死亡保険でも同じ結果になるとは限りません。別々に検討してください。
まとめ|胃潰瘍の罹患歴があっても保険は検討できる
胃潰瘍の既往があっても、保険の選択肢は残されています。
まずは治療の経過を整理し、自分に合った保険種類を選ぶようにしましょう。
ほけんのコスパでは、複数の保険会社の医療保険を掲載しています。
まずは年齢と性別で、保険料のシミュレーションから始めてみましょう。
FP橋本
胃潰瘍は治療歴によっては通常の保険も十分に検討できる病気です。
「持病があるから緩和型」とすぐに判断せず、入院や手術歴がなく症状が落ち着いているのであれば、まずは通常の保険から検討すると良いでしょう。
告知の際は、治療の経過を詳細に申告することがポイントです。
「詳しく書くと不利になるのでは」と思う人もいますが、実は逆です。
曖昧で判断しづらい記述のほうが、保険会社は厳しい判断を下す可能性があります。
治療の経過と、完治している場合は完治からの年数を計算し、正しく告知をして結果を待ちましょう。
橋本優理(2級FP技能士)