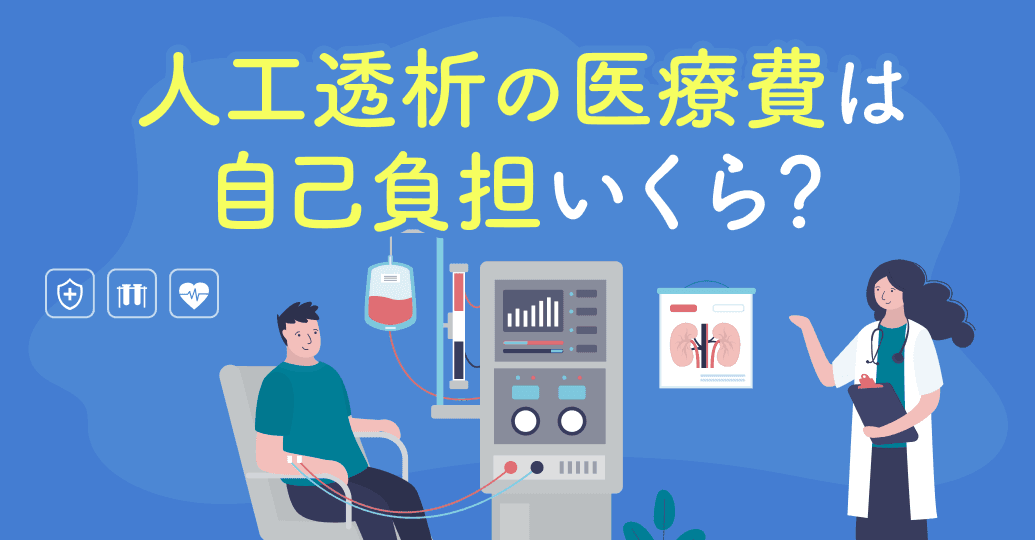


「透析は年に何百万円かかる」という情報を目にして、家計が持つのかと不安を感じていませんか。
子どもの教育費や老後の生活費に加えて、透析による医療費の負担がのしかかると、不安になるのも無理はありません。
まず知ってほしいのは、人工透析の医療費総額は年間で数百万円にのぼりますが、公的制度を使えば自己負担は月1万円〜2万円程度に抑えることができます。
所得区分や治療内容によって実際の自己負担に上下はありますが、公的制度の全体像を把握すれば、家計への影響も事前に見通すことが可能です。
透析が視野に入った人も、家族を支える立場の人も、まずは実際の自己負担や医療費の仕組みについて知っておきましょう。
この記事を読んでわかること
特定疾病療養受療制度で窓口負担は原則月1万円(上位所得者は2万円)まで
自立支援医療・重度障害者医療費助成・医療費控除で負担をさらに軽減できる
透析導入後は保険に加入しにくくなるが、緩和型であれば検討できる可能性も
目次
6-1.公的制度が適用されない費用
6-2.民間の保険が担う役割
7-1.引受基準緩和型保険とは
7-2.無選択型保険とは

保険料 見積シミュレーション
人気の商品をカンタン比較

【結論】人工透析の医療費は「特定疾病療養受療制度」で自己負担 月1万円〜2万円に抑えられる
人工透析は特定疾病療養受療制度の対象で、1カ月あたりの窓口負担は原則1万円、上位所得者でも2万円までに抑えられます。
詳しく見ていきましょう。
総額は年間400〜600万円でも、自己負担が少額で済む理由
人工透析にかかる医療費の総額は、1人あたり年400万〜600万円ほどが目安とされます。
仮に医療費の3割を窓口で支払うとすれば、単純計算では月10万円を超える計算です。
ここで役立つのが特定疾病療養受療制度です。
人工透析が必要な慢性腎不全は厚生労働大臣が定める特定疾病にあたり、「特定疾病療養受療証」を医療機関の窓口へ提示すると、1つの医療機関につき1カ月あたりの自己負担が原則1万円(上位所得者は2万円)までに抑えられます。
受療証は申請して初めて交付されます。

透析開始後は速やかに、加入している健康保険(協会けんぽ・健康保険組合・国民健康保険など)の窓口へ申請してください。
(参考:人工透析などの特定疾病にかかる診療を受けるとき(特定疾病療養受療証)|阿久比町)
自己負担が月1万円の人・2万円の人の違い(所得区分)
自己負担の上限は、原則1万円と2万円の2区分に分かれます。
70歳未満で標準報酬月額53万円以上の被保険者、またはその被扶養者は、1カ月あたり2万円が上限です。
また、国民健康保険の場合は、基礎控除後の総所得金額などが600万円を超える世帯が上位所得者として2万円区分にあたります。
上位所得者以外は1万円が上限です。
正確に自分がどちらの区分に該当するかは、加入先の保険者(健康保険組合)で確認しておきましょう。
所得区分は毎年8月に前年所得で見直され、翌年7月末まで適用される仕組みとなっています。
同じ月に複数の医療機関を受診した場合や、同一医療機関でも入院と外来を分けて受けた場合は、それぞれで上限額までの支払いが必要になるため注意しましょう。
(参考:特定疾病療養受療証について(人工透析を受ける方など)|江戸川区)
(参考:特定疾病療養受療証|全国健康保険協会)






当サイト経由での契約件数および各保険会社サイトへの遷移数をもとに算出(2026年8月1日―2026年8月31日)
そもそも人工透析にかかる医療費の全体像
透析には、主に血液透析と腹膜透析の2種類があります。
治療方法によって通院頻度や費用が異なるため、それぞれ詳しく見ていきましょう。
血液透析(HD)の医療費と自己負担の目安
血液透析は、機械で血液をろ過して老廃物や余分な水分を取り除く治療法です。
多くの人が医療機関へ週3回通い、1回あたり4〜5時間かけて行います。
国内の透析患者の大半が選択している一般的な治療方法です。
医療費の総額は、外来の血液透析で月40万円前後、年間では500万円程度が目安とされています。
治療内容や合併症の有無などによって費用は前後します。
医療費総額を見ると高額ですが、実際の自己負担は、特定疾病療養受療証を提示すれば、窓口での支払いは原則月1万円(上位所得者は2万円)までに抑えることができます。
透析開始後はすぐに受療証を申請しましょう。
(参考:わが国の慢性透析療法の現況(2024年12月31日現在)|日本透析医学会)
腹膜透析(PD)の医療費と自己負担の目安
腹膜透析は、お腹の中に透析液を入れ、自身の腹膜を使って老廃物を除去する治療法です。
自宅や職場で行えるため通院回数を抑えやすく、医療機関への通院は月1〜2回程度が一般的です。
仕事や生活との両立を重視する人に向いています。
腹膜透析でも医療費の総額は年350万~600万円規模になりますが、慢性腎不全であれば血液透析と同じく特定疾病療養受療証の対象です。
窓口負担は1カ月あたり原則1万円(上位所得者は2万円)までで、透析液や関連器材の費用も保険診療の枠組みで扱われます。
治療法は体調や生活スタイルによって主治医と決めるものですが、費用面ではどちらも受療証で自己負担を一定額まで抑えることができます。
(参考:透析治療にかかる費用|一般社団法人全国腎臓病協議会)
血液透析と腹膜透析の費用比較(比較表)
血液透析と腹膜透析の主な違いを整理します。
| 血液透析(HD) | 腹膜透析(PD) | |
| 実施場所 | 医療機関 | 自宅・職場など |
| 通院頻度の目安 | 週3回程度 | 月1〜2回程度 |
| 1回の所要時間 | 4〜5時間程度 | 自身で毎日交換など |
| 医療費総額の目安 | 年400万〜600万円規模 | 年350万~600万円規模 |
| 度適用後の自己負担 | 原則月1万円(上位所得者2万円) | 原則月1万円(上位所得者2万円) |
自己負担の上限額は治療法にかかわらず同水準です。
費用よりも、主治医と相談しながら、通院頻度や生活との両立で治療方法を選ぶのが良いでしょう。
検査・診察など毎月かかる諸費用
透析そのもの以外にも、定期的な血液検査、内服薬、合併症の管理などで費用が発生します。
腎不全では貧血や骨・ミネラル代謝の管理が必要になり、投薬治療が続くことも珍しくありません。
透析に関する診療は、特定疾病療養受療証の上限額の枠内で計算されます。
ただし、透析と別の傷病で他院や別の診療科にかかった場合は、その診療は上限の別枠となり、医療機関ごとに自己負担が発生します。
医療機関ごとに分けて自己負担を記録しておくと、後述する医療費控除の際にも役立ちます。
Q1
入院時の費用は?
見落としがちな「人工透析導入時(初期)にかかる費用」
人工透析を始める際には、継続的な医療費とは別にまとまった費用が発生します。
事前に把握しておくと、家計の準備もしやすくなります。
シャント手術・バスキュラーアクセスの費用
血液透析を始めるには、血液を効率よく取り出すための血管(バスキュラーアクセス、いわゆるシャント)を作る手術が必要です。
手術は公的医療保険が適用され、自己負担は高額療養費制度や特定疾病療養受療証を利用することで一定まで抑えられます。
手術を受けた月は、入院や検査が重なって医療費がふくらみがちです。
特定疾病療養受療証が手元にあれば透析関連分は上限額まで、受療証の申請前であれば高額療養費制度で払い戻しが受けられます。
手術が決まった段階で、受療証の申請を進めておきましょう。
導入時の入院費・差額ベッド代
透析導入時は、体調管理のために数日間入院するケースがあります。
入院中の治療費は保険診療の対象ですが、本人の希望で個室などを利用した場合の差額ベッド代は保険の対象外で、全額が自己負担となるため注意しましょう。
また、入院時の食事代や日用品のレンタル費用なども、公的制度は適用されません。
医療費だけでなく、その他の雑費や差額ベッド代も加味しておくことが大切です。
特に、個室療養を希望する際は自己負担額が大きくなる傾向にあるため、注意してください。
関連記事
自己負担をさらに軽減できる公的医療費助成制度まとめ
人工透析には特定疾病療養受療制度のほかにも、複数の公的助成があります。
利用できる制度について把握しておきましょう。
①特定疾病療養受療制度(最優先で申請)
人工透析を受けることが決まったら、まず特定疾病療養受療制度の申請を行いましょう。
人工透析が必要な慢性腎不全は対象疾病にあたり、受療証の提示で1カ月あたりの窓口負担が原則1万円(上位所得者は2万円)になります。
申請先は加入している健康保険組合の窓口です。
手続きの際は、医師の意見が記載されている申請書などが必要になります。
申請月の初日から適用される仕組みのため、透析開始と同じタイミングで手続きするのが良いでしょう。
透析は長期にわたる治療のため、受療証の効果は毎月積み重なります。 後回しにせず、まずは受療証の取得を優先しましょう。
(参考:人工透析などの特定疾病にかかる診療を受けるとき(特定疾病療養受療証)|阿久比町)
②高額療養費制度との関係
高額療養費制度は、1カ月の医療費の自己負担が所得に応じた上限額を超えた分を、あとから払い戻す仕組みです。
透析導入前の検査や、シャント手術で医療費がふくらんだ月に役立ちます。
高額療養費制度は、令和8年(2026年)8月診療分から自己負担限度額の見直しが 行われました、
年齢・収入別の自己負担は次のとおりです。
長期に治療を受ける人への配慮として多数回該当の金額は据え置かれ、年間上限も新設されました。
一般的な所得の人であれば、1カ月の上限が約9万円、年間の上限は53万円となります。
ここで、「高額療養費が上がる=透析の負担も上がる」と誤解する人もいるかもしれません。
人工透析の窓口負担は特定疾病療養受療証による月1万円〜2万円という別建ての上限が適用されます。
この上限額は今回の高額療養費の見直し対象には含まれておらず、現時点で変更は予定されていません。
ただし、制度は今後変更される可能性もあるため、最新の情報は厚生労働省のサイト等で確認しておきましょう。
(参考:高額療養費制度の見直しについて(概要)|厚生労働省保険局)
③自立支援医療(更生医療)制度
自立支援医療の更生医療は、身体障害者手帳の交付を受けた18歳以上の人が障害を軽減する治療を受ける際に、医療費の自己負担を軽減できる制度です。
腎臓機能障害に対する人工透析はこの制度の対象です。
更生医療を利用すると、自己負担は原則1割となり、さらに所得に応じて1カ月あたりの上限額が設定されます。
金額は目安のため、詳細は居住地の市区町村で確認してください。
特定疾病療養受療証とあわせて使うことで、負担をより抑えられる場合があります。
実施主体は市町村のため、申請は居住地の市区町村の担当窓口で行います。手続きには身体障害者手帳が前提です。
(参考:自立支援医療制度の概要|厚生労働省)
(参考:自立支援医療(更生医療)の概要|厚生労働省)
④重度障害者医療費助成制度(マル障など)
重度障害者医療費助成制度は、身体障害者手帳を持つ人の医療費の自己負担分を自治体が助成する制度です。
東京都のマル障のように、自治体ごとに名称や対象等級、助成内容が異なります。
透析で身体障害者手帳の交付を受けると、助成の対象になる場合があります。
助成内容は居住地の自治体によって差があるため、手帳を取得したうえで、住んでいる市区町村の公式情報で対象範囲を確認しましょう。
(参考:身体障害者手帳|厚生労働省)
⑤指定難病・小児慢性特定疾病の医療費助成
慢性腎不全そのものは指定難病ではありませんが、透析に至った原因の病気(原疾患)が指定難病にあたる場合は、指定難病の医療費助成を受けられることがあります。
多発性嚢胞腎など、指定難病に含まれる腎疾患が該当します。
指定難病の助成では、重症度基準を満たさない軽症の人でも、医療費総額が3万3330円を超える月が年3回以上あれば対象になる「軽症高額」の仕組みがあります。
18歳未満(条件により20歳未満)で対象疾病に該当する場合は、小児慢性特定疾病の医療費助成も利用できます。
原疾患の病名で対象かどうかが変わるため、診断名を確認しておきましょう。
(参考:指定難病患者への医療費助成制度のご案内|難病情報センター)
(参考:小児慢性特定疾病医療費助成制度の概要|東京都福祉局)
⑥所得税の医療費控除
医療費控除は、1年間に支払った医療費が一定額を超えた場合に、所得税を軽減できる制度です。
年間の医療費が10万円を越える、または総所得金額等の5%を超える部分が対象となります。
人工透析以外の治療にかかった費用や、生計を一にする家族の医療費も合算できます。
また、通院にかかった公共交通機関の運賃も対象に含まれます。
領収書やメモをまとめて保管し、翌年の確定申告に備えておきましょう。
(参考:No.1120 医療費を支払ったとき(医療費控除)|国税庁)
公的制度を使うための第一歩「身体障害者手帳」
更生医療や重度障害者医療費助成の条件になるのが、身体障害者手帳です。
腎臓機能障害で一定の基準を満たすと、腎臓機能障害者として手帳の交付を受けられる可能性があります。
手帳の認定と交付は、都道府県・指定都市・中核市が行います。
申請には指定医の診断書・意見書などが必要で、お住まいの福祉事務所または市役所で手続きできます。
手帳があると医療費助成のほか、公共料金や交通機関の割引などを受けられます。
透析の見通しが立った段階で、主治医に診断書の相談をしておくと手続きがスムーズです。
(参考:身体障害者手帳|厚生労働省)
(参考:身体障害者手帳(認定基準等)|厚生労働省)
医療費以外にかかるお金と「収入減」のリスク
人工透析にかかる費用には公的制度が適用されますが、経済的な負担は他にもあります。
通院交通費や収入の減少といった、制度で埋めきれない出費を確認しておきましょう。
週3回・長期で続く「通院交通費」
血液透析では週3回の通院が長期にわたって続きます。
1回の交通費が往復数百円でも、年間150回以上通えば数万円から十数万円に積み上がり、自宅から医療機関が遠いほど負担は増えます。
通院にかかった電車やバスなど公共交通機関の運賃は、医療費控除の対象に含められます。
一方、自家用車で通院した場合のガソリン代や駐車場代、原則としてタクシー代は対象外です。
公共交通機関の運賃は領収書が出ないことも多いため、通院日と経路、金額をメモに残しておきましょう。
(参考:No.1122 医療費控除の対象となる医療費|国税庁)
食事療法・生活面でかかる費用
透析を開始すると、たんぱく質や塩分、カリウム、リンなどを管理する食事療法が続きます。
腎臓に配慮した食品や調味料を選ぶと、通常の食費より支出が増えることがあります。
体調管理のための細かな出費は、家計簿では見えにくいものです。
食事関連の費用は公的制度の対象にはならないため、日々の家計からの支出となります。
透析導入をきっかけに、食費や日用品を含めた家計全体を月単位で棚卸しし、固定費を見直しておくと良いでしょう。
働き方の制限による「収入の減少」
家計への影響が最も見えにくいのが、収入の減少です。
週3回・1回数時間の通院が続くと、今までどおりに働くことが難しくなり、勤務時間の短縮や部署変更で収入が下がる場合があります。
医療費は制度で抑えられても、入ってくるお金が減れば家計は圧迫されます。
収入減のリスクは、医療費の心配とあわせて早めに見積もることが大切です。
世帯の毎月の支出から、透析にともない減りそうな収入を差し引き、不足額を具体的な数字で把握しておきましょう。
不足額が見えれば、次に説明する障害年金や傷病手当金、民間の保障でどこまで埋めるかを判断できます。
収入を支える障害年金・傷病手当金の基礎
収入減を支える公的な仕組みが、障害年金と傷病手当金です。それぞれの制度は性質が異なっています。
障害年金は、人工透析を行っている人が原則として2級に認定される取り扱いで(平成14年4月以降)、等級に応じた年金額を受け取れます。
障害基礎年金に加え、初診日に厚生年金へ加入していた会社員なら障害厚生年金も対象です。
一方、傷病手当金は、会社員が病気で働けない期間に健康保険から受け取れる給付です。
給与の約3分の2が保障され、支給期間は通算1年6カ月です。
対象となるのは、連続した3日間の休業後の4日目からです。
あくまでも会社から給与が支払われていない日数に対しての保障となるため、有給休暇を取得した場合は支給されません。
(参考:人工透析を行っている方へ|日本年金機構)
(参考:障害年金ガイド 令和8年度版|日本年金機構)
(参考:傷病手当金|全国健康保険協会)
公的制度でカバーしきれない部分をどう備えるか
公的制度は医療費の自己負担を抑える一方、通院交通費や収入減までは埋めきれません。
障害年金や傷病手当金で一定の収入は確保できても、働いていたときの給与満額が保障されるわけではないため、あらかじめ自助努力による備えをしておく必要があります。
公的制度が適用されない費用
公的制度でカバーされる費用と、されない費用を整理します。
公的制度で自己負担を抑えられるのはあくまで医療費のみです。
| 公的制度が適用される費用 | 適用されない費用 |
透析の医療費 検査・投薬費用 シャント手術の費用・入院費用 | 通院のための交通費 収入減少分 |
まず「制度で埋まらない金額」を洗い出すことが、備えを考えるうえでの出発点です。
民間の保険が担う役割
公的制度で埋まらない部分を補うのが、民間の医療保険や就業不能保険です。
入院や手術に備える医療保険に加入していれば、透析導入にあたっての入院費用をカバーできる可能性があります。
ただし、通院特約が付加されていない限り、その後の通院による透析治療時には給付金が支払われないため注意しましょう。
また、長期間働けない状態が続いた場合には、就業不能保険が役立ちます。1カ月ごとに給付金が支払われるため、収入減少をおぎなうのに適しています。
すでに透析治療が決まっている人は、加入している保険の保障内容を確認しておくようにしましょう。
【重要】透析導入後は保険に加入しにくくなる
透析治療が決まった段階では、通常型の医療保険には加入しづらくなります。
保険の申込時には健康状態を確認する診査や告知があり、透析中の場合は引き受けを断られる可能性が高いでしょう。
「いざとなったら保険に入ればいい」と後回しするのはおすすめできません。
透析治療をしていても加入しやすい保険
透析開始後は保険加入が制限されますが、すべての保険に加入できなくなるわけではありません。
ここからは、人工透析をしていても検討できる保険をご紹介します。
引受基準緩和型保険とは
引受基準緩和型保険 (持病がある方向け保険)は、加入時の告知項目を少なくし、持病や通院歴がある人でも申し込みやすくした保険です。
「はい・いいえ」で回答できるシンプルな質問が2~3個ほど用意されており、すべてに「いいえ」であれば申込可能です。
保険会社によって告知項目は異なりますが、一般的な内容は次のとおりです。
人工透析をしていても、直近で1~2年以内に入院歴がなければ、緩和型を検討できる可能性があります。
ただし、通常型の保険と比べて保険料は割高になるため、毎月の家計を圧迫しない程度の保険料にとどめ、保障とのバランスを慎重に判断することが大切です。
関連記事
無選択型保険とは
無選択型保険は、健康状態の告知や診査なしで申し込める保険です。
持病の内容を問わず加入できるため、緩和型の加入も難しい場合の選択肢となります。
ただし、加入しやすさと引き換えに、保険料は緩和型よりもさらに割高になる傾向があります。
また、契約から一定期間は病気による給付が制限される商品も多く、保障が限定的です。
無選択型は「ほかに選択肢がない場合の備え」と考えておくのが良いでしょう。
家族(健康な人)が今から備えておく選択肢
透析中の本人が選べる保険が限られる一方、健康な家族は選択肢の幅が広い状態です。
配偶者や成人した子どもが健康なうちに保障を整えておけば、将来の病気やケガに備えられます。
家族の誰かが透析になった経験は、世帯全体で保障を見直すきっかけになります。
健康なうちなら、告知や診査を通過しやすく、保険料も割安な商品を選べる可能性が高くなります。
「ほけんのコスパ」の保険料シミュレーションを使えば、年齢と性別を入力するだけで各社の保険料を試算できます。
自分に必要な保障を自分で見極める3ステップ
必要な保障は、人に決めてもらうものではありません。
公的保障でカバーできる範囲を把握し、不足分だけを民間の保険で補う考え方を守れば、自分で必要な保障を選ぶことができます。
ここからは、保険選びのポイントをご紹介します。
ステップ1:公的保障で足りない金額を把握する
最初に公的制度で埋まらない金額を計算します。
毎月の世帯支出から、透析にともない減りそうな収入を引き、1~2万円の医療費負担も考慮します。
障害年金や傷病手当金が見込まれる場合、収入として足し戻しましょう。
支出・収入・公的給付の3つを紙や表計算に書き出すだけで、必要な保障額の輪郭が見えてきます。
「ほけん必要度診断」を使えば、いくつかの質問に答えるだけで、世帯に不足しがちな保障の傾向を自分で確認できます。
Q1
入院時の費用は?
ステップ2:必要額から逆算して保険料を試算する
不足額がわかったら、必要な保障額から保険料を逆算します。
保障を手厚くするほど保険料は上がるため、継続して支払える範囲にとどめておくことが大切です。
「ほけんのコスパ」の保険料シミュレーションなら、年齢と性別を入力するだけで、毎月の保険料の目安がその場でわかります。

予算から医療保険を探す
月々の希望予算の上限
あなたにピッタリな商品が見つかる
ステップ3:条件に合う保険を比較して選ぶ
保険料の目安が分かったら、条件に合う保険を複数比較しましょう。
同じような保障でも、毎月の保険料は保険会社によって異なります。
1社だけでなく、複数の会社の商品を見比べて、自分に合ったものや保険料を抑えられるものを選ぶのがポイントです。
「ほけんのコスパ」の人気ランキングでは、多くの人に選ばれている保険を条件別に比較できます。ぜひ、ランキングも保険選びの参考のひとつとしてください。


当サイト経由での契約件数および各保険会社サイトへの遷移数をもとに算出(2026年8月1日―2026年8月31日)
人工透析の医療費・自己負担に関するよくある質問
ここからは、人工透析にかかる医療費についてよくある質問をまとめました。
Q. 透析の自己負担は本当に月1万円だけ?
A. 医療費の窓口負担は、特定疾病療養受療証で1カ月あたり原則1万円(上位所得者は2万円)までです。
ただし通院交通費、食事療法の費用、差額ベッド代、収入の減少分は上限額に含まれません。
医療費そのものは低額でも、その他の支出もかさむ可能性は考慮しておく必要があるでしょう。
Q. 会社員が透析になったら収入はどうなる?
A. 働けない期間は、健康保険の傷病手当金が支給開始日から通算1年6カ月受け取れます。
人工透析を行っている人は原則として障害年金2級に認定される取り扱いで、厚生年金加入中の会社員なら障害厚生年金も対象です。
傷病手当金と障害年金の見込み額を合算し、減る収入をどこまで補えるか確認してください。
Q. 家族が透析になったら、自分は何を備えるべき?
A. まずはもしものときの医療費に備えられているか確認してみましょう。
家族の透析は、自分自身の保障を見直す機会になります。
健康なうちは告知や診査を通過しやすく、割安な保険を選べる可能性が高いため、気づいた時点で保険加入を検討しておくのがおすすめです。
保険料 見積シミュレーション
人気の商品をカンタン比較
まとめ:自己負担は制度で抑えられる。残るリスクは「今」備えよう
人工透析の医療費は総額こそ年400万〜600万円規模と高額ですが、公的制度を利用すれば自己負担は月1~2万円まで抑えられます。
必要以上に怖がらず、まずは公的制度の仕組みと、今後かかる費用について整理しておくことが大切です。
これを機に医療保険の見直しを検討している人は、まず保険料シミュレーションで毎月の保険料を確認してみましょう。
ほけんのコスパなら相談の予約も来店も不要で、商品の比較から申し込みまでWEBで完結します。

FP橋本
人工透析が必要になると、毎月病院に通わなければならないため、医療費負担が心配になる人も多いでしょう。
今回ご紹介したように、公的制度で自己負担は月1~2万円に抑えられるため、医療費の心配をしすぎる必要はありません。
とはいえ、通院にかかる交通費や収入の減少、家族のサポートなど、さまざまな負担がかかるのは事実です。
透析治療中でも緩和型の医療保険であれば加入を検討できるため、医療保障に不安を感じている人は検討してみましょう。