

急な腹痛で胆石が見つかり胆嚢摘出を勧められると、「保険は受け取れる?」「医療費はいくらかかる?」と不安になるかもしれません。
手術費用や入院費用、仕事を休む間の収入減など、経済的な負担は気がかりな問題です。
胆石による胆嚢摘出手術は、多くの場合、民間の医療保険の保障対象となります。
受け取れる給付金の目安や請求時の注意点、胆石症と診断された後でも加入できる保険の選び方について解説します。
この記事を読んでわかること
腹腔鏡、開腹手術ともに給付金の支払対象になることが多いが、過去に加入した古い医療保険は要注意
外来手術(日帰り)か入院を伴う手術かによって、受け取れる金額は異なる場合がある
完治していれば新しい医療保険加入を検討することも可能
胆石による胆嚢摘出手術は保険金(給付金)の対象?
胆嚢摘出手術を受けた際、加入している医療保険からいくら受け取れるのでしょうか。
手術方式による給付金額の違いや、公的医療保険制度との違いについて解説します。
多くの医療保険で「手術給付金」「入院給付金」の対象
胆石症の治療として行われる胆嚢摘出手術は、公的医療保険の対象となる手術です。
民間の医療保険は、公的医療保険に連動して手術給付金が支払われることが一般的なため、胆嚢摘出術も保障対象になることがほとんどです。
また、手術に伴い入院をした場合は入院給付金も受け取ることができます。
給付金額は、契約内容によって異なります。

まずは加入している保険の証券や約款を確認しましょう。
関連記事
手術方式(腹腔鏡下・開腹)で給付倍率が変わるケース
胆嚢摘出手術には、主にお腹に小さな穴を開ける腹腔鏡下胆嚢摘出術と、おなかを大きく切開する開腹手術の2種類が存在します。
医療保険では、腹腔鏡手術と開腹手術で、受け取れる金額が異なる場合があります。
手術給付金は、「入院給付日額の◯倍」と定められていることが一般的です。
その際、「腹腔鏡・内視鏡・胸腔鏡下の手術は10倍」「開腹手術は20倍」のように、給付倍率が変わることも少なくありません。
腹腔鏡で手術を受ける場合、手術給付金の額が少なくなる可能性があるため、事前に証券等で金額を確認しておくことが大切です。
関連記事
実際にいくら受け取れる?給付金シミュレーション
では、入院日額5000円・手術給付金10倍(開腹手術20倍)の医療保険に加入していた場合の、実際に受け取れる金額をシミュレーションしてみましょう。
4日間の入院で腹腔鏡手術を受けた場合 入院給付金:5000円×4日間=2万円 手術給付金:5000円×10=5万円 合計:7万円 |
1週間の入院で開腹手術を受けた場合 入院給付金:5000円×7日間=3万5000円 手術給付金:5000円×20=10万円 合計:13万5000円 |
契約形態によって実際の給付額は異なるため、まずは自身の保障内容や保障額を確認しましょう。
古い保険でも腹腔鏡手術は対象になる?
古い医療保険で、保障対象の手術が「88種手術」と定められている場合、腹腔鏡手術では給付金を受け取れない可能性があります。
特に1990年代以前に加入した医療保険では、対象となる手術が制限されている場合が多く見られます。
公的医療保険連動型であれば手術給付金を受け取ることができますが、保険会社が独自に定めた基準がある場合は注意が必要です。
まずは、証券や約款等で「88種手術」の文言がないか、確認してみると良いでしょう。

保険料 見積シミュレーション
人気の商品をカンタン比較

公的医療保険の「高額療養費制度」も併用可能
民間の医療保険と公的医療保険は、併用可能です。
公的医療保険で医療費の自己負担を抑えたうえで、民間保険から給付金を受け取ることができます。
日本の公的医療保険は、年齢や収入ごとに医療費の1~3割が自己負担割合と定められていますが、医療費の負担が一定を超えるとさらに「高額療養費制度」を利用できます。
高額療養費制度
高額療養費制度とは、1カ月(1日~月末)の医療費の自己負担額が上限額を超えた場合、差額が返還される制度です。
上限額は、年齢や収入によって異なります。
一般的な収入の人であれば、1カ月約8~9万円程度が上限になります。
手術等で仮に医療費が100万円かかったとしても、3割の30万円ではなく、高額療養費制度の上限である9万円前後が最終的な自己負担となります。
ただし、月末に入院して翌月に退院した場合など、月をまたぐとそれぞれの月で計算されるため、自己負担額が合算されず上限額を超えにくい(負担が増える)点には注意が必要です。
参考)高額療養費制度の自己負担限度額
高額療養費制度の自己負担限度額は、年齢と所得によって決まります。
現役世代の場合は次のとおり定められています。
年収約370万円〜約770万円の人の場合、1カ月あたりの上限額は「8万100円+(総医療費-26万7000円)×1%」です。
仮に100万円の医療費がかかっても、実際の負担上限は9万円以内に収まる計算となります。
関連記事
胆石の手術で保険金(給付金)を受け取るための手続きと注意点
医療保険で給付金を受け取るための手続き方法や、注意点について解説します。
請求期限は原則3年以内
保険金・給付金の請求権には期限があり、保険法により支払事由が発生した日の翌日から3年を経過すると時効によって消滅します。
胆嚢摘出手術を受けた場合、退院日の翌日から起算して3年以内に請求手続きを完了させる必要があります。
期限を過ぎても保険会社が個別事情を考慮して支払いに応じるケースはありますが、退院後は速やかに請求書類を取り寄せて手続きを進めることが大切です。
診断書の取得費用とフォーマットに注意
給付金請求の際は、保険会社指定のフォーマットで診断書を出す必要があります。
診断書の作成には通常5000円から1万円程度の費用がかかり、文書料は自己負担です。
保険会社から必要書類を取り寄せ、医療機関に提出し文書を作成してもらう流れが一般的です。
領収書や診療明細書のコピーで代用できる場合もあるため、必要な書類を前もって確認しておくと良いでしょう。
特に診断書は費用がかかるため、領収書等で代用できれば負担を軽減できます。
WEB請求が可能か確認
近年は、パソコンやスマートフォンから給付金の請求手続きができる「WEB請求システム」を導入している保険会社が増えています。
WEB請求を利用すれば、診断書や領収書の画像をアップロードするだけで手続きが完了し、郵送よりも早く給付金が振り込まれる可能性があります。
請求金額や手術の内容によってはWEB請求の対象外となる規定も存在するため、保険会社の公式サイトやマイページで利用条件を確認しましょう。






当サイト経由での契約件数および各保険会社サイトへの遷移数をもとに算出(2026年8月1日―2026年8月31日)
胆石と診断された後でも、これから加入できる保険はある?
胆石症の診断を受けた後でも、現在の治療状況や手術の有無によっては医療保険に加入できる可能性があります。
ケース別に、保険加入目安を紹介します。
手術を控えている場合
医師から胆嚢摘出手術を勧められており、これから手術を受ける予定がある状態では、通常の医療保険に加入することは難しくなります。
一部の保険会社では、胆嚢に対する疾病を一定期間保障から外す「部位不担保」の条件を付けて引受をする場合もありますが、いずれにせよ決まっている手術で給付金を受け取るのは不可能です。
医療保険を検討している人は、まず手術を無事終え、体調が落ち着いた段階で加入手続きをしましょう。
治療中・経過観察中の場合
胆石が見つかったものの薬物治療を継続しているだけの段階や、経過観察を続けている段階であれば、特別条件付きで通常の医療保険に加入できる可能性があります。
また、治療の経過によっては無条件で契約を引き受ける保険会社もあります。
胆石が完治していない状況は、保険会社によって大きく判断が異なります。
ひとつの保険会社で審査結果が思わしくなかった場合、他社で再度検討してみるのもひとつの方法です。
関連記事
すでに胆嚢摘出手術が完了している場合
胆嚢摘出手術が無事に完了し、退院後の経過が良好であれば、通常の医療保険に無条件で加入できる可能性が高いでしょう。
手術から完治までの期間や、後遺症の有無などを正しく告知しましょう。
特に手術後数カ月が経過しており、通院や投薬の必要がない状態であれば、無条件加入の可能性が高まります。
保険料 見積シミュレーション
人気の商品をカンタン比較
「急性胆嚢炎」「胆管炎」「胆石性膵炎」などの合併症がある場合
胆石が原因で急性胆嚢炎や胆管炎、胆石性膵炎などの合併症を引き起こしている状態であったり、現在も完治していない場合は、医療保険の新規加入は断られてしまう可能性があります。
完治から一定期間経ち、再発の兆候がなければ、通常の医療保険を検討できる余地があります。
合併症がある場合、まずは治療に専念し、完治後に保険を検討することが最もおすすめです。
関連記事
加入時の注意点:告知義務違反と「部位不担保」
保険に加入する際は、過去の病歴や現在の健康状態を正しく申告する告知義務があります。
胆石や胆嚢摘出も告知項目に該当する場合は、必ず告知が必要です。
「これくらい問題ないだろう」と安易に判断し、事実を黙っていると、あとから告知義務違反とみなされ給付金が支払われない恐れがあります。
告知時は、ひとつひとつの質問事項をしっかり確認し、該当する部分がないか確かめながら手続きを進めましょう。
告知の結果、「部位不担保」の条件が付く場合があります。
指定された期間内は、胆石や胆嚢疾患に関する入院・手術が保障されません。
条件付きの審査結果を確認し、承諾する場合は書類にサインして保険会社に返送すれば、契約は成立します。
関連記事
胆石・胆嚢摘出に備える保険選びのポイント
ここからは、胆石症や胆嚢摘出など、将来の病気や手術に備えるための保険選びについて解説します。
保険選びの際は、自分に合った保障内容を見極め、複数の保険商品を比較することが大切です。
今の自分に必要な保障内容を見極める
医療保険を選ぶ際は、現在の貯蓄額やライフステージに合わせて必要な保障内容を決める必要があります。
高額療養費制度を利用しても発生する差額ベッド代や食事代、先進医療にかかる費用など、公的保険でカバーできない部分をまかなう保障が必要です。
入院日額はいくら必要か、手術給付金は手厚くするべきか、三大疾病への備えは必要かなど、優先順位を明確にして過不足のないプランを設計することが大切です。
Q1
入院時の費用は?
複数の保険会社を比較して検討する
同じような保障内容でも、保険会社によって毎月の保険料は異なります。
1社だけで決めるのではなく、複数社の保険を見比べて検討することをおすすめします。
ひとつひとつ自分で見積もりを取るのが面倒な場合は、保険比較サイトの一括見積機能がおすすめです。
年齢と性別を入力するだけで、簡単に各社の保険料目安がわかります。
保険料 見積シミュレーション
人気の商品をカンタン比較
胆石・胆嚢摘出と保険金に関するよくある質問
胆石の治療や胆嚢摘出手術に関して、給付金請求や治療費用に関するよくある質問に回答します。
Q. 日帰り手術でも保険金はもらえますか?
A. 比較的新しい医療保険であれば、日帰り手術でも保障対象になる可能性があります。
腹腔鏡下胆嚢摘出術を日帰りで行った場合でも、多くの医療保険で手術給付金の支払対象となります。
近年販売されている医療保険の多くは、入院を伴わない外来手術であっても給付金を受け取れる設計になっています。
ただし、古い医療保険では入院中の手術に限るといった条件が設けられていることがあるため、日帰り手術が対象に含まれているか約款を確認しましょう。
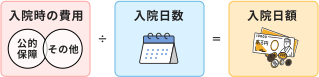
入院時の費用と想定の入院日数で算出できます
公的保障=高額療養費制度が適用される金額
公的保障の高額療養費制度を利用する場合の1カ月の医療費負担上限額は、年齢と年収によって算出することができます

あなたの年齢を教えてください

あなたの年収帯を教えてください
100万円の医療費がかかった場合
自己負担額
0円
※百円単位で四捨五入
Q. 胆石の治療費用はトータルでどのくらいかかりますか?
A. 腹腔鏡下胆嚢摘出術を受ける場合、公的医療保険の3割負担が適用されると、手術費や入院費を含めて10万円から15万円程度が一般的な自己負担額の目安となります。
また、高額療養費制度を利用することで、最終的な自己負担をさらに抑えることができます。
ただし、個室に入院した場合の差額ベッド代や、毎日の病院食にかかる費用は別途負担が必要になるため注意しましょう。
関連記事
まとめ:まずは加入中の保険証券を確認しましょう
胆石による胆嚢摘出手術は、医療保険の手術給付金や入院給付金の対象となる可能性があります。
ポイント
- 手術を受けた人や控えている人は保険証券を確認する
- 手術方式による給付倍率や請求手続きの注意点を把握する
- 術後の状況に応じて新しい保険への加入を検討する
現在加入している保険の保障内容に不安がある場合や、持病があっても入れる保険を探している人は、ほけんのコスパで複数の商品を比較してみましょう。